グッドコムアセット(3475)、3Q営業利益は前年同期比143.7パーセント増の大幅増益 Livenup Groupと第5号ファンドが寄与し、通期業績予想の達成に向け順調に進捗
2026年10月期第3四半期決算ハイライト:計画どおりの大幅増収増益
長嶋義和氏(以下、長嶋):グッドコムアセットの長嶋です。2026年10月期第3四半期の決算と通期の業績見通し、中期経営計画についてご説明します。よろしくお願いします。
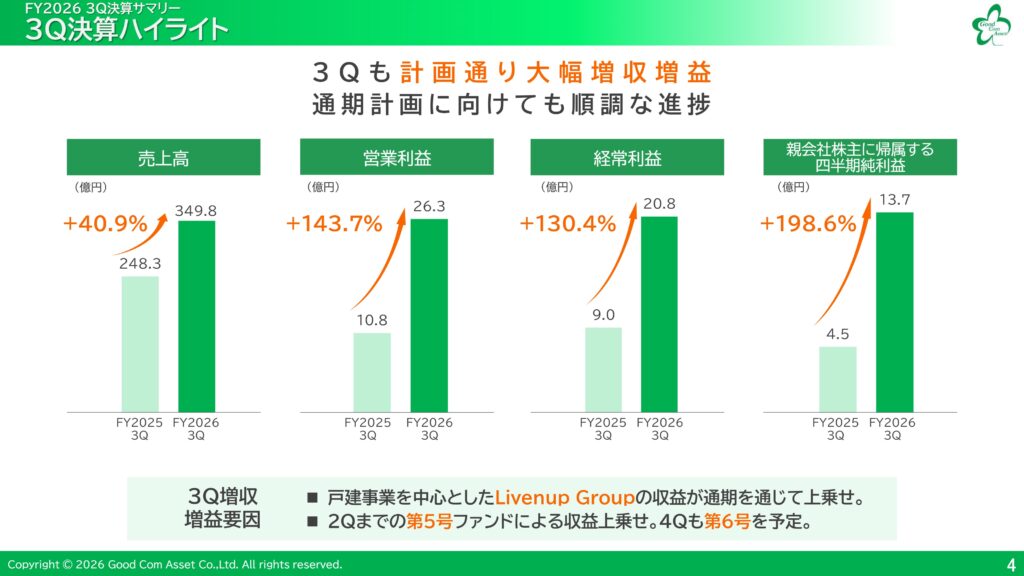
まず決算からご説明します。第3四半期の業績は、売上高が349億8,000万円、前年同期比40.9パーセント増の大幅増収となりました。利益についても、営業利益は26億3,000万円で143.7パーセント増、経常利益は20億8,000万円で130.4パーセント増、親会社株主に帰属する四半期純利益は13億7,000万円で198.6パーセント増と、大幅増益となりました。通期計画の達成に向けて順調に進捗しています。
連結損益計算書:Livenup Groupの好調と第5号ファンドの組成で大幅増収増益
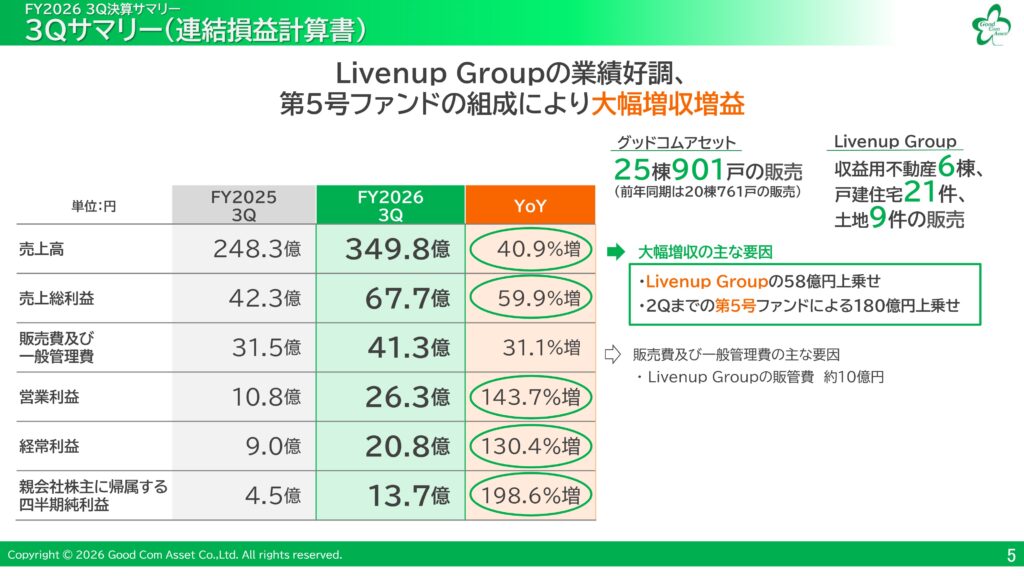
増収増益の主な要因は、Livenup Groupによる戸建物件などの販売収益と、第2四半期までに実施した約180億円規模の第5号ファンドへの売却です。第3四半期はグッドコムアセットで25棟901戸を販売し、Livenup Groupで収益用不動産6棟、戸建住宅21件、土地9件を販売しました。
連結貸借対照表:仕入の加速により棚卸資産・借入金が増加
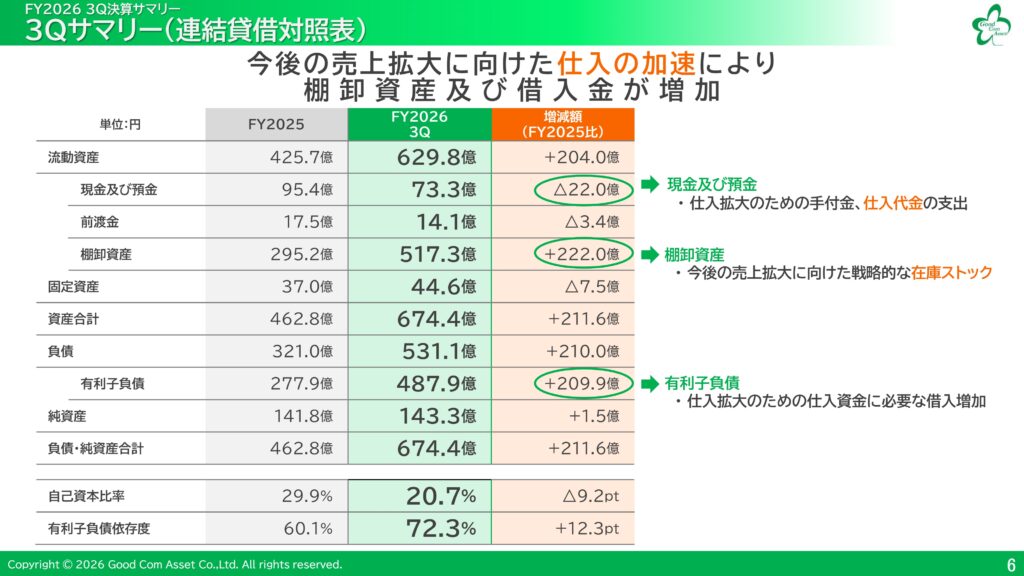
財政状態は、今後の売上拡大に向けた優良物件の仕入れに注力したため、棚卸資産(在庫ストック)や借入れが増加しています。これは今期のファンドへの販売や来期以降の業績に寄与するものであり、引き続き仕入れと販売を拡大し、財務体質の強化を図っていきます。
通期業績見通し:不動産ファンドの積極化とLivenup Groupの好調で大幅な増収増益
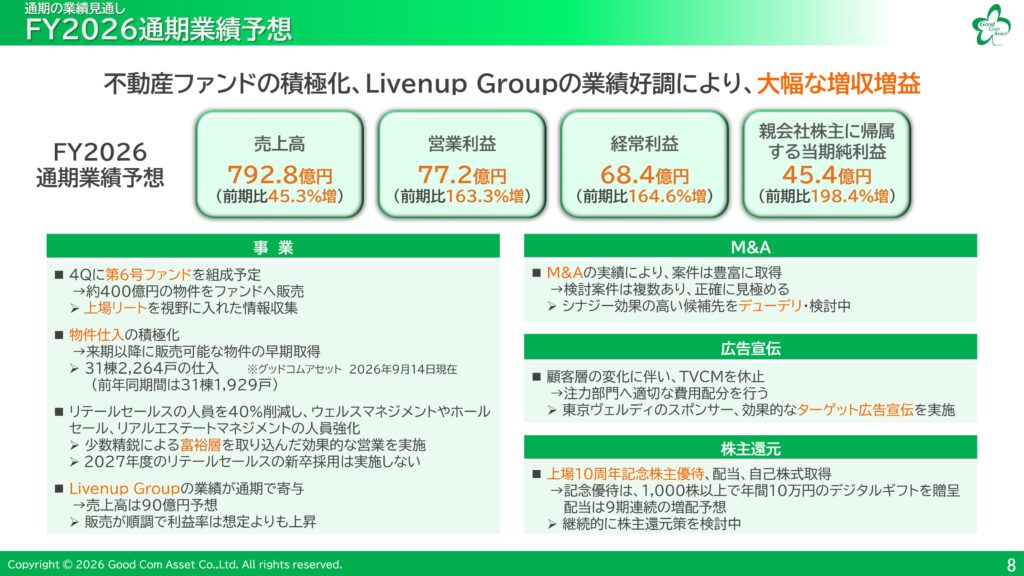
次に、通期の業績見通しについてご説明します。2026年10月期の業績予想は、売上高792億円、営業利益77億円、経常利益68億円、当期純利益45億円と、大幅な増収増益の計画となっています。
業績予想の前提をご説明します。まず不動産ファンド事業については、第5号ファンドに続き、第4四半期に第6号ファンドとして約400億円の物件を販売する予定です。また、上場リートを視野に入れた情報収集も進めています。
仕入れについては今期の販売分はすでに確保しており、来期の物件の仕入れも加速します。リテールセールスについては、少数精鋭の体制で富裕層にターゲットを絞った効果的な営業を実施していきます。また、Livenup Groupの売上高90億円が、今期は通期で寄与します。
M&Aについては、検討案件が複数あり、シナジー効果の高い候補先を検討中です。Livenup Groupは、管理物件拡大のため不動産管理会社を子会社化しました。
広告宣伝については、テレビCMを休止しました。東京ヴェルディのスポンサーは継続しています。株主還元については、上場10周年記念の株主優待として、1,000株以上で年間10万円のデジタルギフトを贈呈します。また、配当は9期連続の増配予想で46円としており、継続的に株主還元策を検討していきます。
仕入の状況:手付金のみで1,449億円相当の物件を確保するオフバランス・スキーム
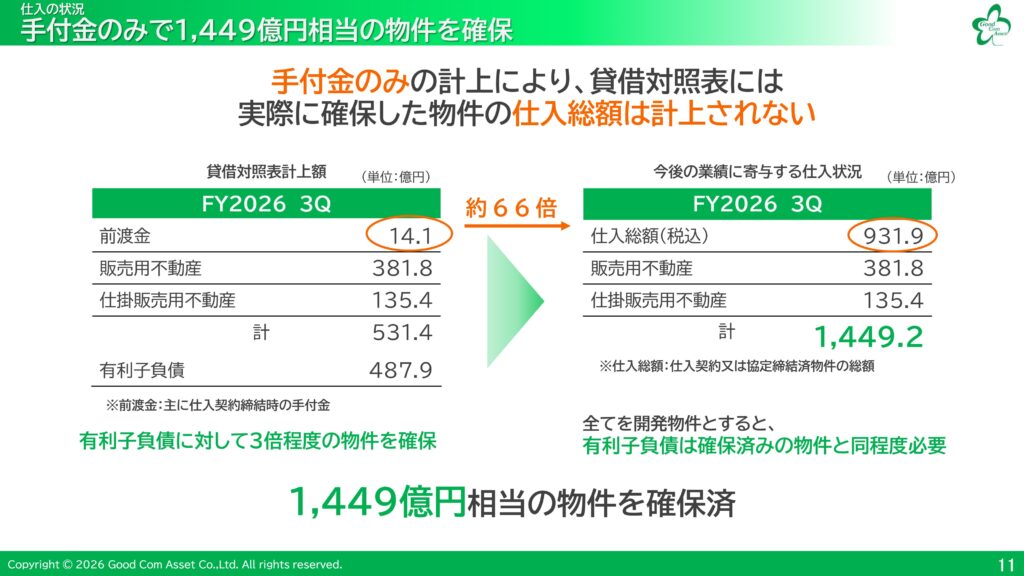
仕入れの状況について詳しくご説明します。当社の仕入れは手付金のみで仕入契約を締結し、物件が完成して引き渡しされるまで、当社のバランスシートには手付金のみが計上されます。そのため資金効率が高く、仕入れをスピーディに拡大できるとともに、金利などの上昇リスクの軽減を図っています。
当社では仕入契約の段階では前渡金のみが計上され、実際の仕入総額は貸借対照表には計上されないという大きな特徴があります。実際に契約または協定を締結済みの仕入総額(税込)は931億9,000万円で、これに販売用不動産381億8,000万円と仕掛販売用不動産135億4,000万円を加えると、実質的には1,449億円相当の物件を確保できている状況です。9月14日時点では31棟2,264戸の仕入れを実現しています。
仕入実績・パイプライン:大型物件のスケールメリットでコストを圧縮
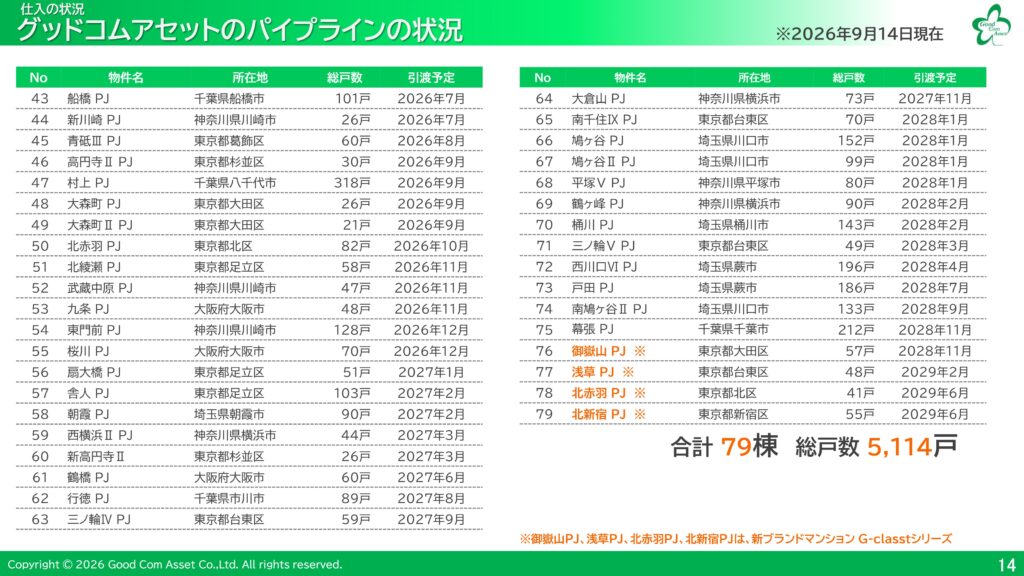
9月14日時点での当社のパイプラインです。来期以降の販売も順調に仕入れができており、物件規模も大型化傾向にあります。1棟100戸と5棟20戸では戸数は同じですが、大型物件であれば現場監理などの人件費を削減でき、浴槽・トイレなどの設備も一括で仕入れることでコストを削減できます。
供給実績と入居率:東京23区を中心に、ほぼ100パーセントの入居率を維持
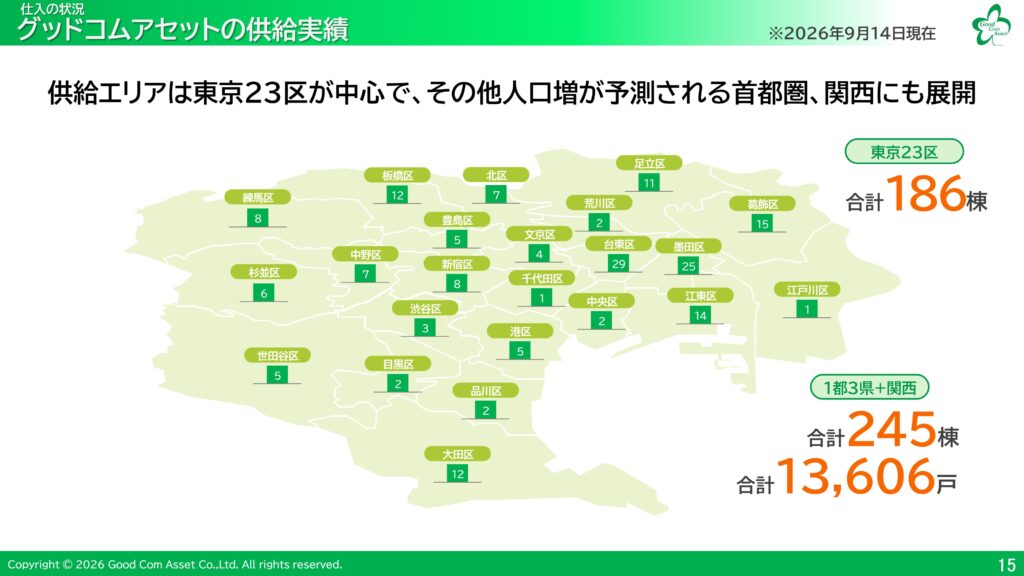
9月14日時点での当社の供給実績です。東京23区が中心で合計186棟となっています。また、1都3県プラス関西では合計245棟、戸数は1万3,606戸となっています。入居率の実績としては、コロナ禍の期間中もほぼ100パーセントの高い水準を維持しています。
Livenup Group:戸建事業が好調、M&Aで不動産管理会社を子会社化
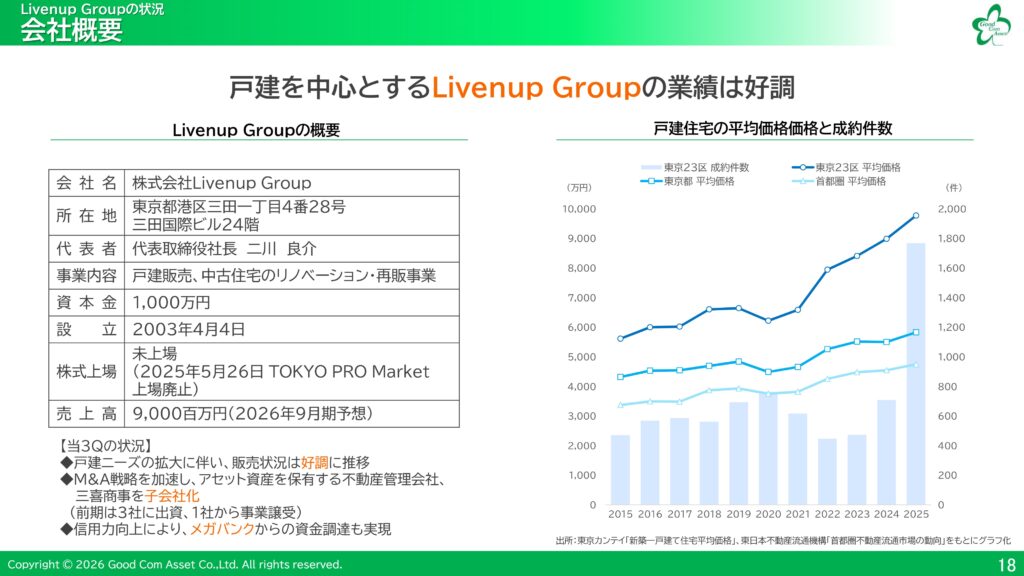
Livenup Group:戸建事業が好調、M&Aで不動産管理会社を子会社化
次に、Livenup Groupの状況について詳しくご説明します。戸建事業を主力とするLivenup Groupの業績は好調です。戸建住宅は高い需要を背景に販売価格が上昇傾向にあります。今期は不動産管理会社の子会社化や、信用力向上によるメガバンクとの取引を実施しています。
同社は高い需要のエリアである都心から城南地区を中心に戸建住宅を供給しています。また、既存事業の拡大に加え、M&Aを通じた新規事業による事業拡大も成長戦略の1つとしています。今期通期の売上高予想は90億円で、これが当社グループの通期決算に寄与します。
事業領域の拡大については、売買関連、安定収益、および事業承継の3つに大きく分かれ、各事業を成長させつつ、事業承継を通じて事業領域を拡大していきます。M&Aは事業拡大の成長ドライバーと位置付けており、これまでに7社のM&Aを実施してきました。当社の傘下に入ったことで信用力も向上したため、今後もM&Aに拍車をかけたいと考えています。
Livenup Groupのパイプラインです。戸建住宅が中心ですが、ビルやマンション、医療ケアなどさまざまなアセットを取り揃えています。9月1日時点で収益不動産は149戸、戸建物件や土地は58件となっています。
不動産ファンド事業:優良自社物件でファンド規模を拡大し、リートへ展開
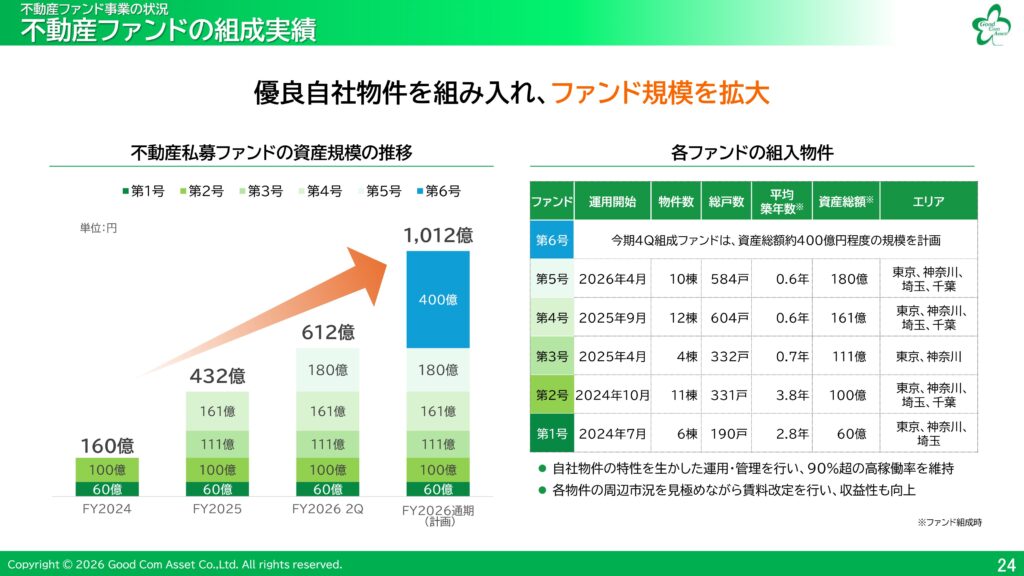
不動産ファンド事業の状況について詳しくご説明します。現在までのファンド実績は、5つのファンドで総額612億円が組成されています。今期はさらに総額約400億円のファンド組成を予定しており、第1号からのトータルでは1,000億円以上に積み上がる予定です。
そのため、次の第2フェーズとして上場リートや私募リートを開始し、一般の個人投資家や機関投資家へと展開していきます。ファンドへの物件売却によって運用資産を拡大し、ストック収入をさらに積み上げていきます。なお、リートを開始した後もファンド組成も継続し、運用資産を拡大していきます。
第1号から第5号まで組成した物件のロケーションです。実需要の高い首都圏を中心とした物件構成が特徴です。
不動産の外部環境:価格上昇・供給減の中でも、当社は供給を拡大
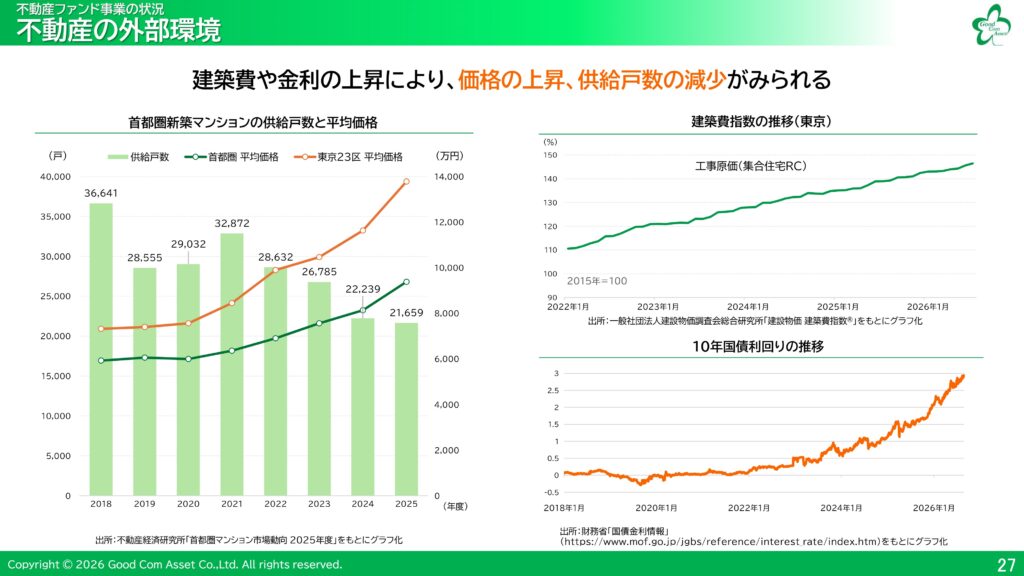
不動産ファンドに組み入れる物件の外部環境は、建築費の上昇などによって新築マンションの価格が上昇しており、供給戸数は減少傾向にあります。投資用マンションも同様に販売価格が上昇し、供給戸数は減少しています。しかし当社では供給戸数が増加しており、首都圏の業界シェアの50パーセント以上を占めています。
外部環境では価格高騰リスク、競争激化リスク、金利上昇リスクが存在しています。当社は長年関わってきた仕入れスキームや体制、信用力、物件のブランド力などでリスクヘッジができていますので、ファンド資産も順調に拡大できるという強みがあります。
M&A:2025年にM&Aした2社が順調に貢献、2026年も積極的に検討
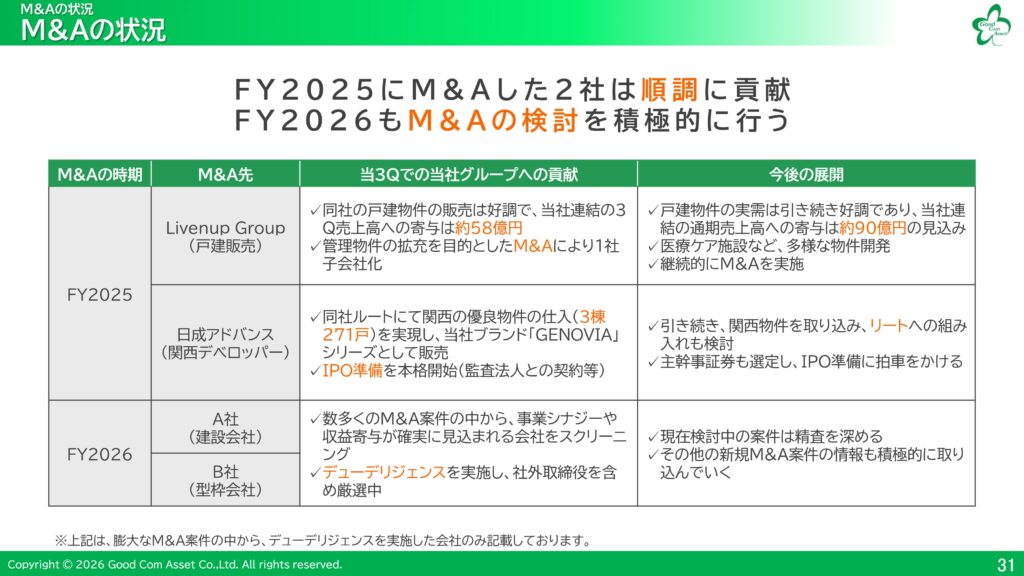
次に、M&Aの状況について詳しくご説明します。2025年にM&Aした2社は順調に推移しています。Livenup Groupについては先ほどご説明したとおりです。日成アドバンスについては、同社ルートで関西の優良物件の仕入れを実現し、当社の「GENOVIA」シリーズとして販売していきます。引き続き関西物件を取り込み、リートへの組み入れも検討していきます。
2026年については、現在、建設会社などのM&Aについて、事業シナジーや収益が確実に見込まれる会社をスクリーニングしており、デューデリジェンスを実施して厳選中です。また、その他の新規M&A案件の情報も積極的に検討していきます。
株主優待・株主還元:上場10周年記念優待と、9期連続の増配
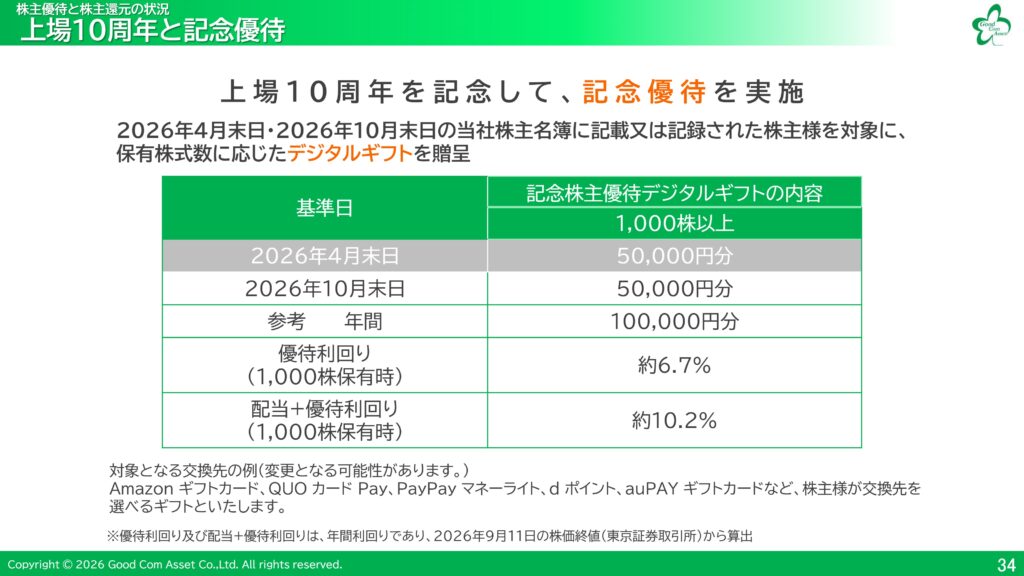
次に、株主優待と株主還元の状況について詳しくご説明します。2026年は当社がJASDAQ市場に新規上場してから10周年となります。これまでも様々な記念株主還元を実施してきましたが、今回も上場10周年ということで記念優待を実施します。
今回の記念優待は、2026年4月末を基準日として実施しました。次は10月末を基準日として実施します。1,000株以上を保有の方に、それぞれ5万円分、年間で10万円分のデジタルギフトを贈呈します。1,000株を保有の株主さまの年間の利回りは、配当と合わせて約10パーセントとなります。交換先は各種電子マネーなどを自由に選べますので、非常に利便性の高い優待となっています。
配当は9期連続の増配を予定しており、9年で約9倍となります。また、自己株式の取得についても過去4回実施しており、取得した自己株式は株式報酬やM&A実施の際の対価として有効活用しています。
中期経営計画:2030年10月期に売上高6,000億円を目指す
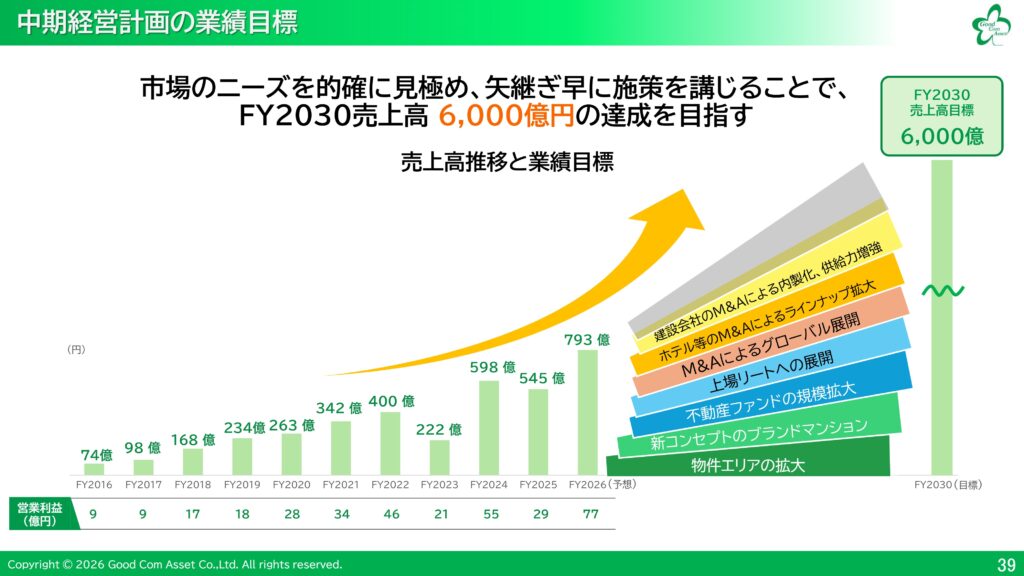
続いて、中期経営計画をご説明します。当社が目指す姿は、2030年10月期の決算発表までに、不動産会社の時価総額ランキングの上位に入ることです。日本の不動産業界には時価総額の大きい優良企業が多く存在しています。当社はそうした企業に追いつき追い越すという思いから、「21世紀を代表する不動産会社を創る」をビジョンとしています。
ビジョンの実現に向けた施策としては、当社グループの強みを活かし、スピードを重視した戦略遂行で業績を拡大し、時価総額向上を目指します。不動産ファンド事業の評価による既存ビジネスの成長と積極的なM&Aの2つの戦略でシナジーを追求し、キャッシュ・フローの創出および業績拡大を推進し、時価総額の最大化を図ります。
中期計画の業績目標として、2030年10月期に売上高6,000億円の達成を掲げています。これを実現するための成長エンジンは、物件エリアの拡大、新コンセプトのブランドマンション、不動産ファンドの規模拡大、上場リートへの展開、M&Aによるグローバル展開、ホテルなどのM&Aによるラインナップ拡大、建設会社のM&Aによる内製化・供給力増強です。
これまでのM&Aの主な実績として、日成アドバンスとの資本業務提携は、関西エリアで自社物件の供給および販売を強化する目的で実施しました。Livenup Groupの子会社化は、戸建事業への参入による事業領域の拡大、不動産管理数の増加によるストック収入の増加、そしてM&Aの豊富な実績を当社のM&Aに活かすことを目的として実施しました。ルームバンクインシュアの子会社化は、入居者の家賃などの未収リスクの解消、および不動産管理事業における入居者の囲い込みによる収益拡大を目的として実施しました。今後も積極的にM&Aを実施し、業績の拡大を図っていきたいと考えています。
日成アドバンスの本拠地である大阪は、人口の転入超過が続いています。また2030年頃には統合型リゾート(IR)も開業予定であり、雇用の創出が期待され、運営に従事する方などの賃貸需要が高まると予想しています。そのため当社は同社と連携し、大阪の物件も積極的に仕入れていきたいと考えています。
成長戦略の1つであるM&A戦略としては、入口戦略である建設会社やデベロッパーへのM&Aと、出口戦略である上場リートを含めた不動産ファンド事業の拡大で、競争優位性を高めていきます。また、エリアの拡大や供給物件のラインナップ拡大については、ホテル、少子・高齢者向け住宅、オフィスビル、さらに海外などのM&Aを積極的に行い、企業価値を高めていきます。
建設会社のM&Aについては、建設プロセスの内製化とスピードアップで物件供給力の増強を目的としています。不動産のプロセスは仕入れ、建設、販売、管理の4つですが、このうち建設だけが内製化できていないため、ここを内製化することで、すべてのプロセスが当社グループで完結し、供給力がさらに増強できると考えています。
また、新ブランドマンションの準備も着々と進めています。従来のGENOVIAシリーズは単身からDINKS世帯向けの、25平米から40平米の部屋が中心です。社宅にも使える設計で一棟貸しも多く、高い稼働率となっています。新ブランドのG-classtシリーズは、店舗や医療関係施設などのテナントを誘致し、住居は40平米から70平米の部屋が中心となります。共働き世代やハイエンドな層、東京都内のマンション価格の高騰によりマンション購入を控える方々の需要が高いと考えています。ガラス張りで高級感と開放感のあるマンションと商業施設などが共存する空間を供給していきます。G-classtは着工を開始しており、順調に建設を進めています。以上で説明を終了します。ありがとうございました。
質疑応答:第3四半期は想定どおりか
清水玲依氏(以下、清水):「第3四半期は想定どおりですか」というご質問をいただいています。
長嶋:ほぼ想定どおりとお考えいただいてよいと思います。順調に推移しています。
質疑応答:株主優待は今回限りか
清水:「今回の株主優待も記念優待なので、今回限りと考えてよいですか」というご質問をいただいています。
長嶋:今回は上場10周年記念の株主優待ですので、現時点では今回限りと考えています。ただ、当社としては株主還元を積極的に行いたいと考えていますので、引き続き還元策については検討していく次第です。
質疑応答:供給数が減る中で当社のシェアが50パーセントを超える理由
清水:「全体の供給数が減っている反面、御社は供給数が伸びていてシェアも50パーセントを超えているのは驚きました。なぜなのか、もう一度詳しく教えてください」というご質問をいただいています。
長嶋:先ほどファンドのページでもご説明した「なぜファンドが組成できるのか」という点にも関わりますが、首都圏の新築マンションの供給戸数と平均価格を見ると、首都圏(東京・埼玉・神奈川・千葉)の供給数は2018年が3万6,641戸で、これが2025年には2万1,659戸と、年々下がっています。一方で、供給戸数は減っているにもかかわらず、平均価格は年々上昇しています。2025年で見ると首都圏で1億円前後、東京23区に至っては平均価格が1億4,000万円です。
理由としては、建築費の上昇があります。建築費指数は2015年を100とすると年々上昇しており、直近ではおよそ30パーセントアップしています。また、10年国債利回りの推移を見ても、直近では2.5から3パーセントほどの水準まで上昇しています。こうした状況の中で、基本的には開発をやめようという会社も増えるわけです。
その中で、当社の供給戸数は拡大傾向です。2018年は首都圏全体7,816戸に対して当社は767戸でしたが、昨年度は首都圏全体4,034戸に対して当社は2,458戸となりました。2018年度以降で見ると、業界全体の供給戸数は年平均9パーセントで減少している一方、当社は18パーセントで増加しており、その結果、現在は業界シェアが50パーセント超に成長しています。
その背景には、仕入れにおける3つのリスク——建築費などの価格高騰リスク、用地取得の競争激化リスク、金利上昇リスク——に対する、当社ならではの対処があります。これらは当社が創業時から守ってきたものです。1つ目は相対取引です。入札は高い方が買うことになりますが、当社は入札に参加せず相対取引しか行いませんので、安く仕入れることができます。2つ目はリピート先からの仕入れです。取引先のリピーター率が非常に高く、リピート先からの紹介も多いことが特徴で、この相対取引とリピートが他社にはない最も大きな強みになっています。
3つ目は専有仕入です。これは業界用語で「オフバランス」と言います。物件の仕入れから引き渡しまでの期間、当社のバランスシートには手付金(前渡金)のみが計上され、当社では開発をほぼ行わないため、手付金以外は計上されません。これにより開発期間の資金負担軽減と資金効率化につながっています。
4つ目は物件の大型化です。例えば20戸のマンションを5棟作っても100戸ですが、当社であれば100戸を1現場で作ることができます。物件は「GENOVIA仕様」という統一感のある仕様で、建設会社などもこれをすべて理解していますので、高い賃料単価も実現できます。5つ目は信用力です。現在プライム市場に上場していますので、金融機関からの資金調達や、販売能力の高さから、新規取引先も安心して取引できます。こうした3つのリスクはありますが、当社はこれらの対処で吸収しています。全体の供給戸数が減っている反面、当社は供給を実現でき、供給ができるということはファンド組成もできるということです。
質疑応答:Livenup Groupは社内予算を上回っているか
清水:「Livenup Groupは業績が好調なようですが、社内予算を上回っている状況でしょうか」というご質問をいただいています。
長嶋:先ほどもご説明しましたが、都内の戸建住宅の需要が非常に高くなっています。マンションの需要は23区で平均1億4,000万円ですが、1億円を超えるとなると戸建も検討する時期になると思います。また、金利上昇局面ということを考えると、土地を所有でき、建て替えもできるという点から、都内において戸建需要が高くなっています。
質疑応答:Livenup Groupの戸建住宅市場は伸びているか
清水:「Livenup Groupの戸建住宅の市場は伸びていますか」というご質問をいただいています。
長嶋:戸建住宅の平均価格と成約件数のグラフをご覧いただくとわかります。2015年から2025年を見ると、成約件数は600件から現在1,800件になっており、3倍です。特に2024年から2025年にかけて顕著に増えています。成約単価も上がっていますが、それでも価格としては1億円を切るくらいが一番の売れ筋になっています。ですので、当社としては、さらに戸建は伸びていくのではないかと考えています。
質疑応答:棚卸資産が増える中、出口戦略としてファンドのウェイトは大きくなるか
清水:「棚卸資産が非常に増えていますが、今後は出口戦略としてファンドのウェイトが大きくなるのでしょうか」というご質問をいただいています。
長嶋:中期的な成長エンジンはM&Aと不動産ファンドになりますので、ファンドのウェイトは高くなると思います。成長の柱となっている部分でもあります。
質疑応答:不動産管理は今後も安定的に伸びるか
清水:「不動産管理は今後も安定的に伸びますか」というご質問をいただいています。
長嶋:不動産管理は管理戸数が増加していますので、ストック収入が増加する仕組みになります。不動産ファンドやM&Aにより販売物件が増えれば増えるほど、この管理収益が積み上がりますので、今後も安定的に伸びていきます。なお、その分業務量も増えますので、社員の拡大はもちろん、M&Aで管理会社を取り込むことも考えています。
質疑応答:金利上昇の中でファンド組成は厳しくならないか、投資家の状況は
清水:「不動産ファンドは当期残り1ファンドの予定のようですが、金利上昇もあり以前より組成が厳しくなると思います。投資家の状況などはいかがでしょうか」というご質問をいただいています。
長嶋:金利上昇局面がございましたので、今回は第6号ファンドと第7号ファンドを合わせて1つのファンドにしました。大きくすることでコストダウンを図ったということです。また、様々な物件を適正な賃料水準で組み入れて利回りを確保し、安定資産である首都圏のレジデンスで魅力的なポートフォリオを組むことで、投資家へのリターンは変わらず出すことが可能と考えています。そのため、第4四半期に約400億円のファンドを組成し、1,000億円に伸ばしていきたいと考えています。コストダウンなども行い、今期もかなり期待できるという状況です。
質疑応答:建築費高騰の影響はどうか
清水:「建築費が高騰しているとニュースで聞きますが、影響はどうですか」というご質問をいただいています。
長嶋:建築費の高騰によって、ゼネコンなどで建築費が折り合わず工事が進まない、もしくは遅れているということは、世間一般的には聞いています。当社もそうした状況が全くないわけではありませんので、その際には完成物件を入れ替えるという対応をしています。また、先ほどご説明したとおり、100戸以上の大型物件で部材を一括で仕入れるなど、スケールメリットで対応しています。あわせて賃料のアップサイドも見込めますので、利回りの確保をすることで事業収益を確保している状況です。
さらに、ゼネコンなどとは持分法や、最終的にはM&Aを実施することで、当社の物件の工事を優先的に実施していただき、ゼネコンをグループ化させていただくことで、さらに業績は拡大すると考えています。ただし、建築費高騰の心配が全くないということではありません。これは企業努力ということで考えていきたいと思っていますので、やはり企業努力をしていかなければ生き残れないと考えています。
質疑応答:仕入れの状況はどうか
清水:「これから仕入れを増やすと思いますが、仕入れの状況はどうですか」というご質問をいただいています。
長嶋:仕入れについては好調であると考えています。1都3県に加えて大阪に仕入れエリアを広げており、さらに仕入れを広げていきたいと考えています。今後も仕入れ拡大を見込んでいます。
質疑応答:Livenup Groupも今後M&Aを積極的に進めるか
清水:「Livenup Groupも今後M&Aを積極的に進めますか」というご質問をいただいています。
長嶋:Livenup Groupについては、もともと不動産管理会社を先日も取得するなど積極的に進めていますし、同社にも多くの案件が入ってきていますので、精査している状況です。
質疑応答:金利上昇の影響をどう考えているか
清水:「金利は上がると思いますが、金利上昇の影響をどう考えていますか」というご質問をいただいています。
長嶋:金利上昇で考えると、価格転嫁ができない場合は利益が圧縮されると思います。ですので、当社はリテールセールスの人員を大きく削減し、ウェルスマネジメントやホールセール、リアルエステートマネジメントの人員を強化しています。前年の期末と比べると、リテールセールスの人員は6割ほど削減しており、ほぼ3分の1しか残っていない状態です。その代わり、少数精鋭で富裕層を取り込んだ効果的な営業を実施しています。前期はリテールセグメントがかなりのセグメント損失を出しましたので、今後、金利上昇局面についてはリテールセグメントでアップサイドは作らないという考え方です。また2027年度についてはリテールセールスの新卒採用は実施しません。
もう1つは、先ほどご説明したとおり、当社の仕入方法は手付金で仕入れが可能となるため、一時的な金利上昇・建築費上昇の局面でも、すべて契約書がありますので、ある程度は担保されているという点です。他社よりも影響は少ないと考えています。
※編集部注:通期業績予想の開示資料では、リテールセールスの人員削減は「40パーセント削減」と記載されています。
質疑応答:M&A対象となる建設会社のイメージはあるか
清水:「今後M&Aの対象となる建設会社のイメージはありますか」というご質問をいただいています。
長嶋:大前提として、現在、当社のマンションの建設は外部に委託していますので、これをM&Aで内製化することで一気通貫での開発が可能となり、物件供給力の増強と利益貢献が期待できると考えています。ただし、グループインすると連結対象となり、自己資本がどうしても傷んでしまうこともありますので、できれば持分法以内で業務提携をしながら事業拡大したほうが、今のオフバランス・スキームを追求するうえではふさわしいのではないかと、今のところ考えています。
質疑応答:本期のM&Aの状況はどうか
清水:「本期のM&Aの状況はいかがでしょうか」というご質問をいただいています。
長嶋:今期は建設会社などのデューデリジェンスを行う案件が非常に多く入っていますので、適切に見極めさせていただきたいと考えています。順調です。
質疑応答:2つのファンドを1つにまとめたのか、規模は当初予定どおりか
清水:「不動産ファンドは前回、第2四半期の説明では残り2ファンドだったと思いますが、今回は残り1ファンドと変わっています。結局、2つのファンドに分けずに1つにまとめたのでしょうか。規模的には当初予定どおりでしょうか」というご質問をいただいています。
長嶋:当初は第6号、第7号の2つのファンドに分けていましたが、金融機関やエクイティの方々と話していくと、やはり小規模ではコストが見合わないということがありますので、2つを1つにすることでコストの見合いを立てる形としました。規模としては想定どおりで進めています。
質疑応答:PBRを上昇させる取り組みは
清水:「PBRがなかなか上昇しないようですが、アップさせる取り組みはどのようなものを考えていますか」というご質問をいただいています。
長嶋:同業他社に比べて成長率は高いと思いますし、今期の業績予想も大幅な増収増益としていますが、不動産業というセクターのイメージがどうしても先行して、それに引っ張られているのではないかと思っています。当社としては、今後、M&Aや上場リートも構想に入っていますので、これを含めた形で不動産事業も拡大し、成長性を有言実行していくつもりです。それをきちんとIRしていくことで、他社との違いをアピールしていきたいと考えています。
長嶋義和氏からのご挨拶
長嶋:ファンド事業は第5号ファンドに続き、第6号ファンドの組成を進めています。販売も順調に進んでおり、通期の業績予想を達成してまいります。本日は誠にありがとうございました。